Transformation industrielle au Bénin: Un modèle à consolider au-delà des progrès
Actualités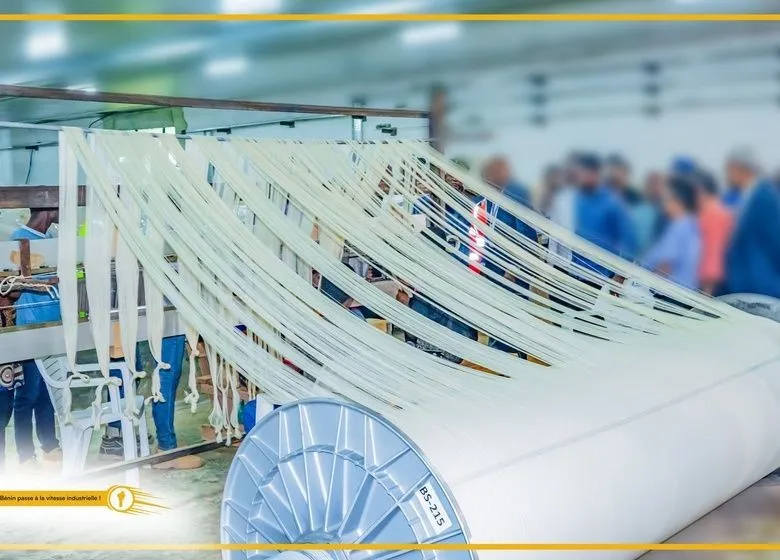
La part de l’industrie dans le produit intérieur brut est passée de 12 % en 1991 à 19 % en 2024 au Bénin. Malgré cette évolution, l’économie béninoise reste dominée par les services et l’agriculture. Dans sa Note de diagnostic pays publiée en mai, la Bad relève plusieurs contraintes qui freinent encore la transformation productive.
Par Claude Urbain PLAGBETO, le 30 oct. 2026 à 01h44 Durée 3 min.
L’économie béninoise affiche une croissance soutenue, mais sa structure productive évolue plus lentement. La part de l’industrie dans le produit intérieur brut (Pib) est passée de 12 % en 1991 à 19 % en 2024, après 16 % en 2019. Dans le même temps, les services représentaient encore 52 % du Pib et l’agriculture 29 % en 2024. Ces données montrent que la progression industrielle, bien que réelle, n’a pas encore profondément modifié la composition de l’économie.
C’est l’un des constats de la Note de diagnostic pays pour le Bénin, publiée en mai 2026 par la Banque africaine de développement (Bad), sous le titre « Accélérer la transformation industrielle du Bénin pour renforcer la résilience et stimuler la croissance inclusive et verte ». Le document analyse les performances économiques du pays et les obstacles qui limitent la montée en puissance des activités à plus forte valeur ajoutée.
Les résultats de 2024 témoignent du dynamisme du secteur secondaire. Selon la Bad, celui-ci a progressé de 10 %, après une hausse de 7,3 % en 2023. Les industries manufacturières ont enregistré une croissance de 8,1 %, tandis que la construction a progressé de 12,4 %. À l’échelle de l’économie, le taux de croissance du Pib réel a atteint 7,5 % en 2024, contre 6,4 % en 2023.
Cette évolution s’inscrit dans une trajectoire plus longue. La part de l’industrie est passée de 13 % en 1981 à 12 % en 1991, avant de remonter à 16 % en 2019 et à 19 % en 2024. La Bad attribue principalement cette progression aux activités de transformation de produits primaires, notamment le coton, l’anacarde et le soja, soutenues par la Zone industrielle de Glo-Djigbé (Gdiz). Au total, 31 investisseurs y étaient agréés en 2024 et 7 914 emplois directs avaient été créés. La première phase, couvrant 400 hectares, était achevée. Les activités ciblées comprennent notamment le textile et la confection, l’agroalimentaire, les produits pharmaceutiques, les matériaux de construction ainsi que les produits électroniques et l’assemblage automobile.
Une transformation certaine mais encore lente
La faiblesse relative de l’industrie manufacturière demeure un point de vigilance. Dans son analyse du secteur industriel, la Bad indique que cette composante représente entre 8 % et 10 % du Pib, une proportion inférieure aux moyennes qu’elle cite pour la Communauté économique des États de l’Afrique de l’Ouest (Cedeao), estimée à 13 %, et pour l’Afrique subsaharienne, autour de 12 %. Ces proportions concernent le seul secteur manufacturier et doivent être distinguées de la série sectorielle qui situe l’ensemble de l’industrie à 19 % du Pib en 2024.
Le déplacement de la main-d’œuvre entre les secteurs ne garantit pas non plus une amélioration de la productivité. Entre 1991 et 2022, la part de l’emploi agricole dans l’emploi total est passée de 56 % à 28,4 %, tandis que celle des services est passée de 27 % à 49,3 %. Or, selon la Bad, une partie de cette main-d’œuvre s’est orientée vers des activités de services peu productives, souvent informelles.
La note, qui s’appuie ici sur une référence à la Banque mondiale datée de 2020, estime le poids de l’économie informelle à 65 % du Pib et à 85 % des emplois. Cette situation limite la progression vers des activités mieux structurées et à plus forte valeur ajoutée. La Bad relève néanmoins que la proportion d’entreprises informelles a diminué, passant de 97 % en 2008 à 85,9 % en 2023, selon le Recensement général des entreprises de l’Institut national de la statistique et de la démographie (Instad), qu’elle cite.
L’énergie, la logistique et le financement en question Plusieurs contraintes continuent de peser sur la compétitivité industrielle. La Bad souligne que le coût de l’électricité pour les entreprises industrielles est environ de 20 % supérieur à la moyenne de l’Union économique et monétaire ouest-africaine (Uemoa), avec une qualité de service encore instable. Les insuffisances des infrastructures de transport, la congestion et les coûts logistiques renchérissent également les opérations des entreprises et compliquent leur intégration aux chaînes de valeur régionales.
L’accès au financement de long terme, l’appui aux petites et moyennes entreprises industrielles et les difficultés rencontrées par les investisseurs locaux figurent aussi parmi les obstacles identifiés. Le document relève également des problèmes de coordination institutionnelle et des délais parfois longs pour obtenir les autorisations de mise sur le marché.
Pour accélérer la transformation industrielle, la Bad préconise de poursuivre les investissements dans les infrastructures énergétiques et logistiques, de renforcer les compétences professionnelles et d’améliorer l’accès au financement. Elle insiste également sur la transformation locale des produits agricoles, notamment le coton, l’anacarde, l’ananas et le soja, ainsi que sur une meilleure exploitation des marchés régionaux.
Pour la Bad, la consolidation de cette dynamique passe par une production davantage transformée localement, une meilleure productivité et des entreprises capables de s’insérer durablement dans les chaînes de valeur.
Articles Similaires
-
État de droit : pourquoi le Bénin stagne-t-il au 94e rang mondial ?
30 oct. 2026 07:15:11
-
12e Sommet des Think tanks d’Afrique : Faire de l’électricité un levier de production et de croissance
30 oct. 2026 01:40:46
-
Autorégulation des médias en Afrique de l'Ouest : Vers une harmonisation des pratiques déontologiques
30 oct. 2026 01:29:35
-
Année judiciaire 2026-2027: La Cour suprême effectue sa rentrée jeudi 5 novembre prochain
30 oct. 2026 01:26:47
-
Fonctionnement des partis politiques: L'Union Progressiste le Renouveau accélère sa restructuration (Cap sur ses grandes échéances statutaires)
30 oct. 2026 01:23:17
-
FADeC VI : Investir davantage pour développer les communes
30 oct. 2026 01:18:57
- Voir plus


